2026 年第 3 四半期、欧州テクノロジー市場は引き続き勢いを増し、732 件の取引で資金総額は 278 億ユーロに達しました。
投資額は2025年第3四半期の210億ユーロから32.4%増加し、2024年第3四半期に記録した110億ユーロの2.5倍以上となり、過去2年間に投入された資本の大幅な増加を浮き彫りにしました。
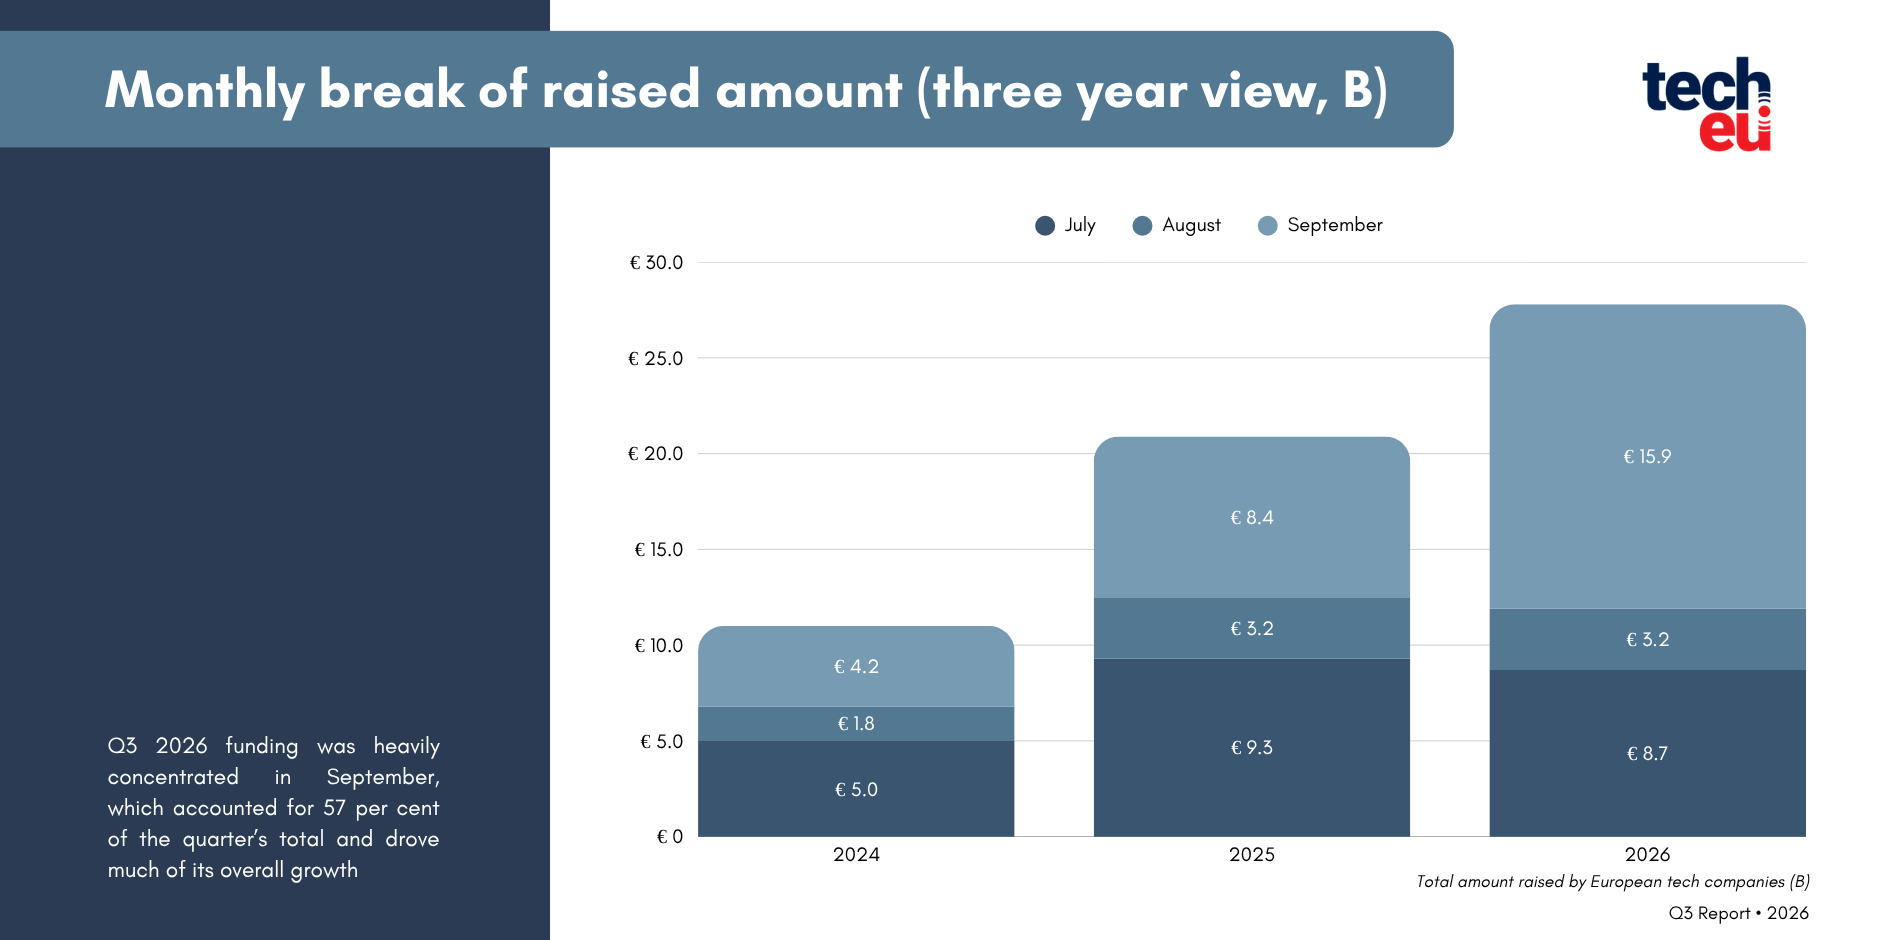
月次分布を見ると、2026 年第 3 四半期は、四半期全体の一貫した成長というよりは、9 月の投資の急激な集中によって定義されました。
7月の好調、8月の低迷、その後の回復という全体的なパターンは過去2年間にも見られたが、9月の増加の規模は2026年を際立たせている。
2026 年第 3 四半期最大のラウンド
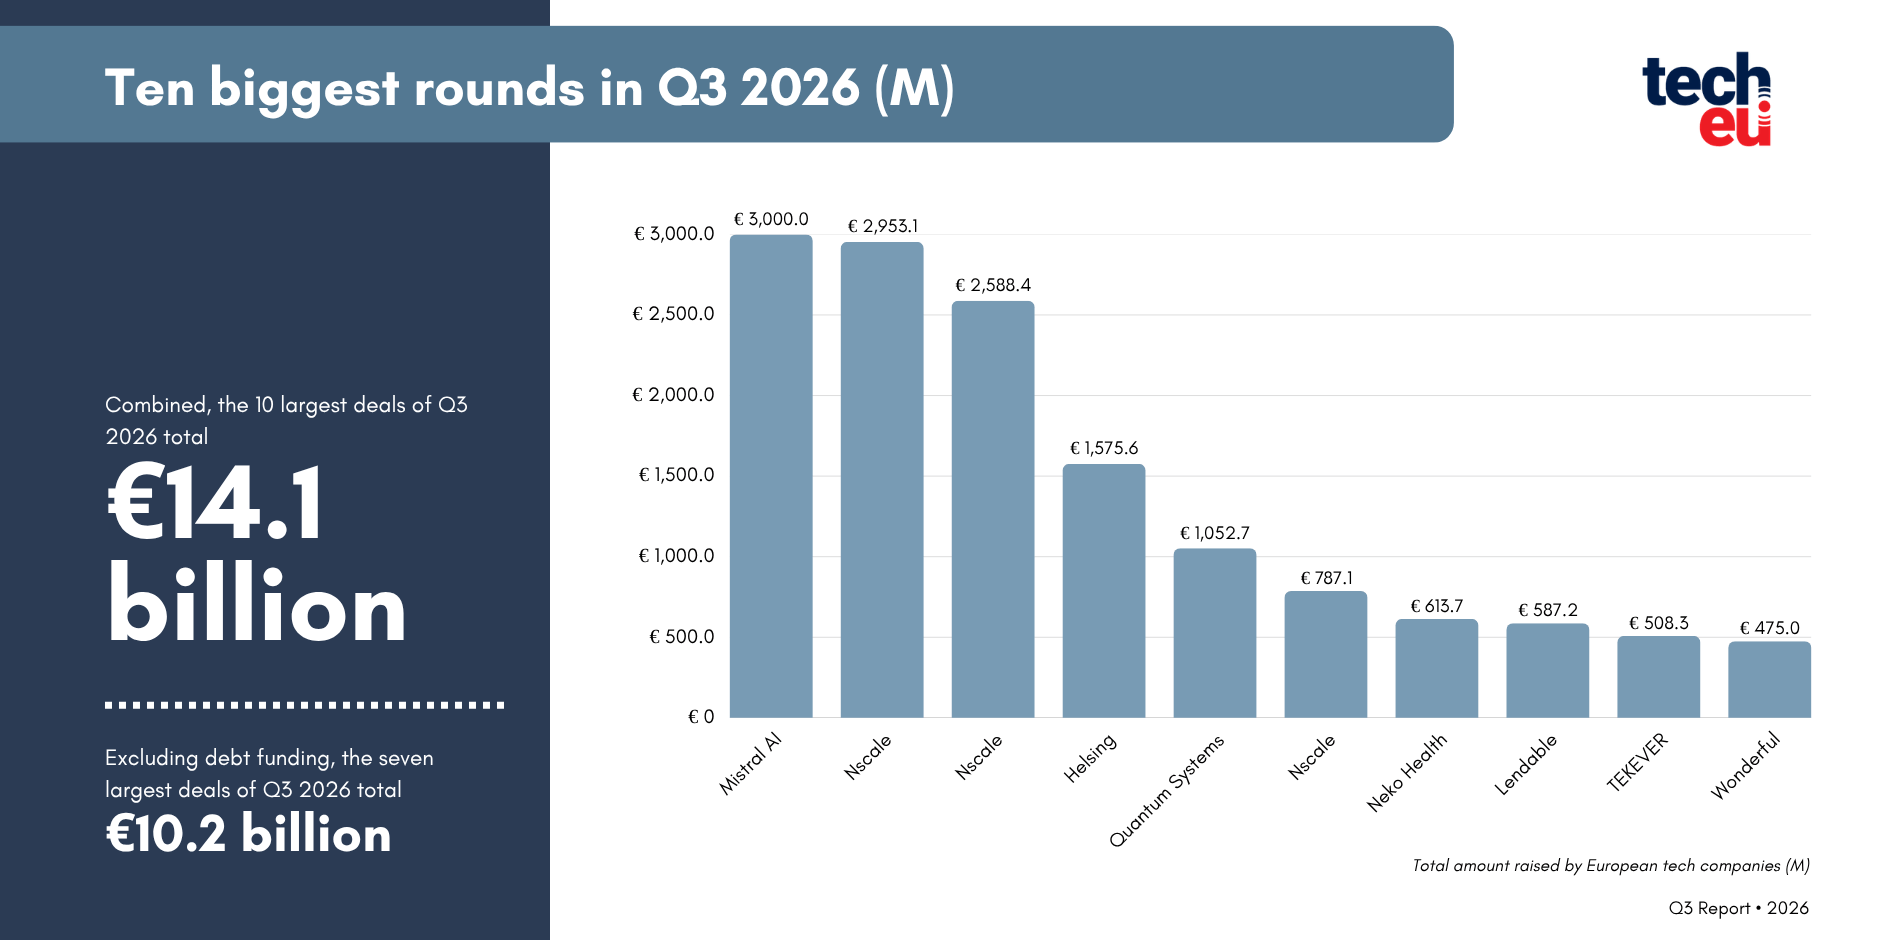
2026 年第 3 四半期の資金調達は少数の企業に集中しました。当社のデータによると、10 億ユーロを超える取引が 5 件あり、以下の 4 社が関与しています。
ミストラルAI(30億ユーロ)、Nscale(2ラウンドで約29億5000万ユーロと25億9000万ユーロ相当)、ヘルシング(15億8000万ユーロ)、クォンタム・システムズ(10億5000万ユーロ)。
Nscaleは特に際立っており、20億ユーロの取引に加え、7月にはさらに7億8,700万ユーロの資金調達が行われた。 3つの取引を通じて、同社は第3四半期だけで約63億ユーロを調達した。
50億ユーロのラウンドを超えると、取引規模は大幅に減少し、比較的少数の大規模取引が展開された資本のかなりの部分を占めるという資金調達環境が強化されます。
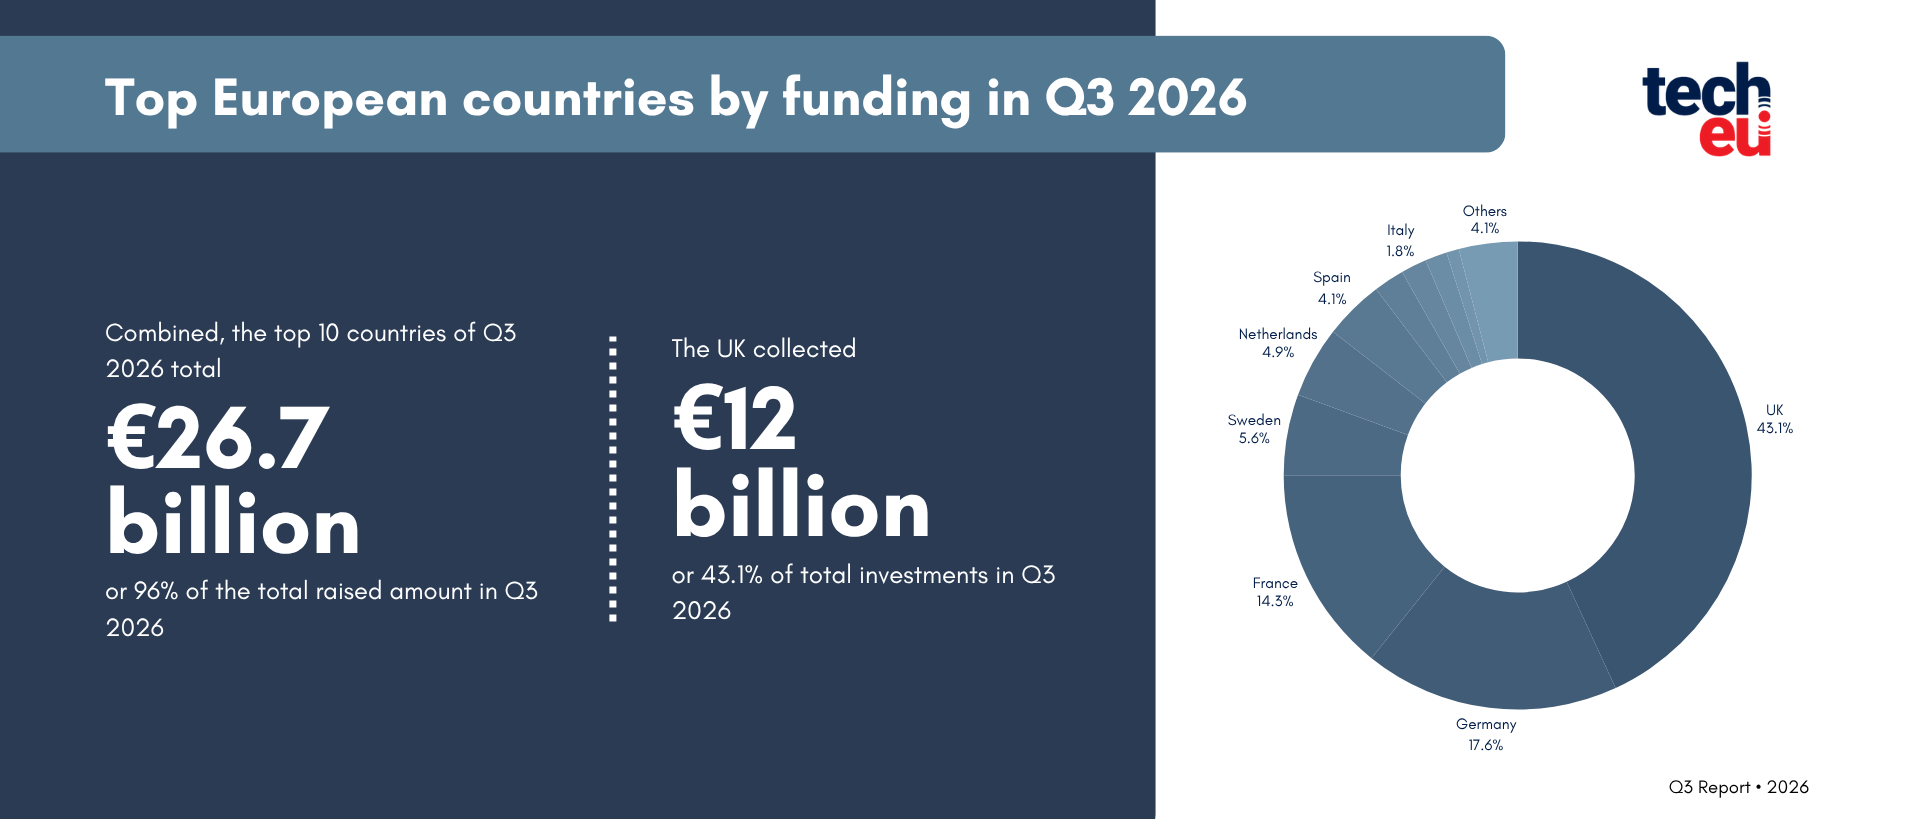
調達総額上位 10 か国(数十億ドル)、2026 年第 3 四半期
AIが君臨する
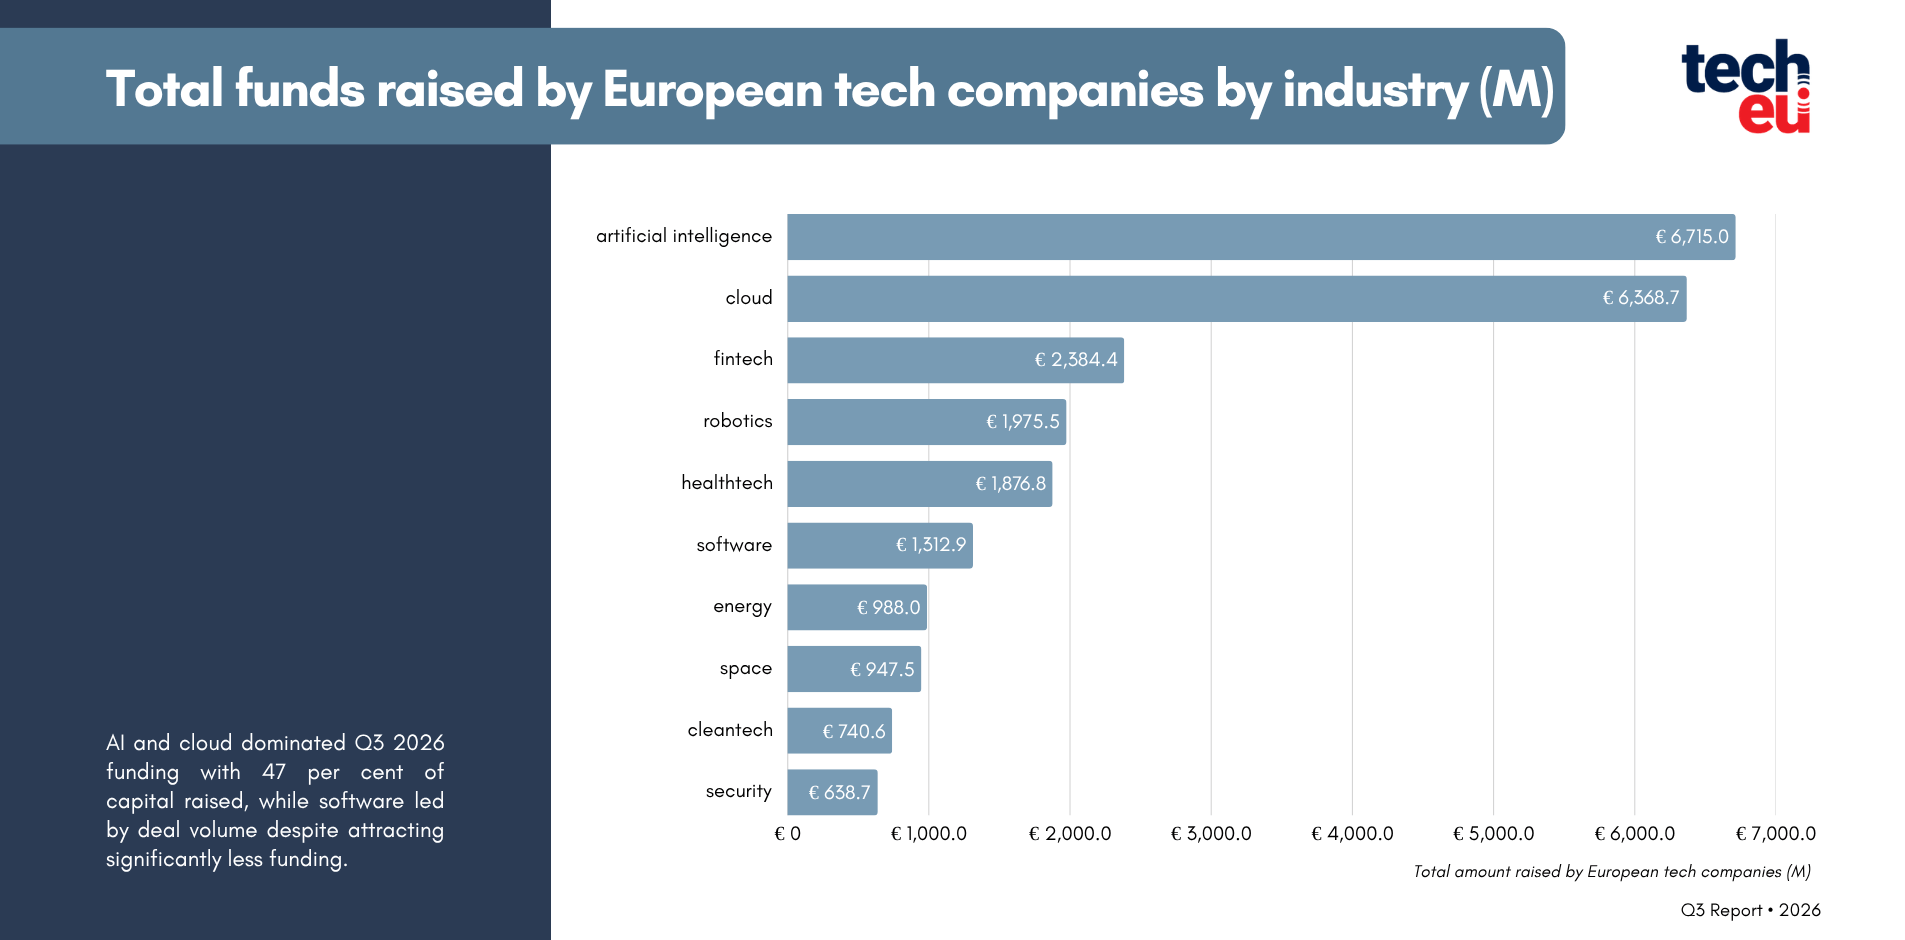
業界の内訳を見ると、2026 年第 3 四半期の資金調達は少数のセクターに大きく集中しており、AI とクラウドが最大の資金を集めていることがわかります。 AI企業は67億ユーロを調達し、クラウド企業は64億ユーロを確保した。
この 2 つのセクターを合わせると 130 億ユーロ以上が集まり、この四半期に調達された資金全体の約 47 パーセントに相当します。
第3四半期には2630人以上の投資家が参加
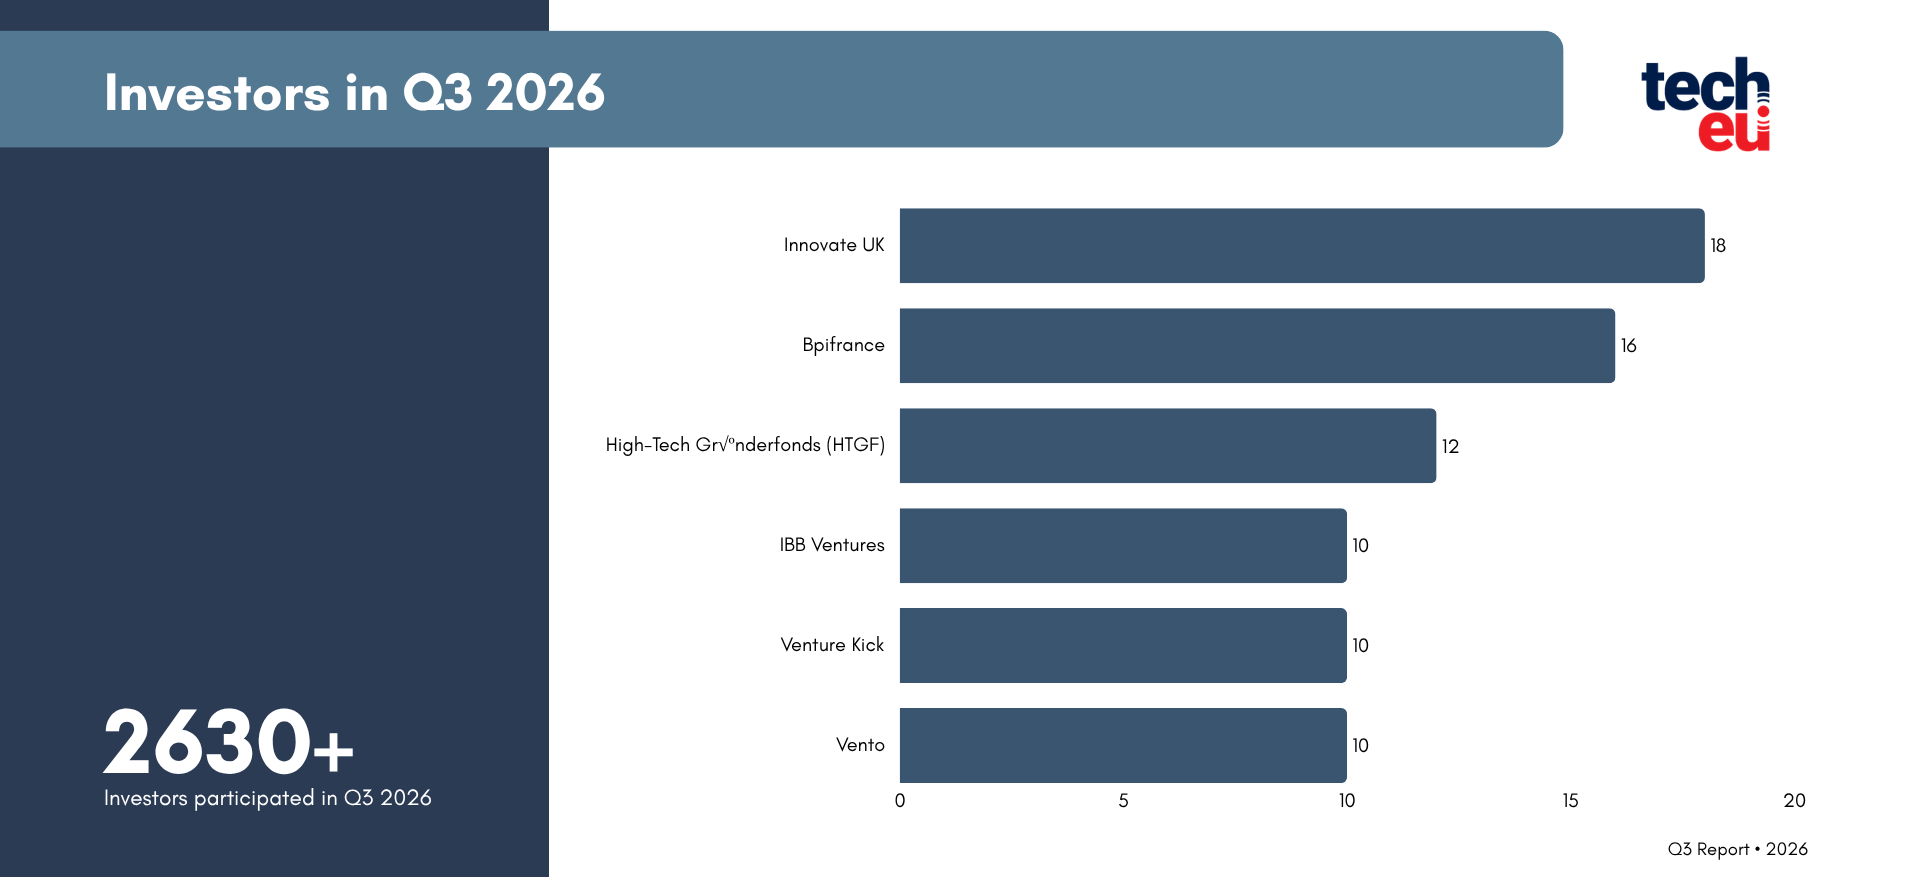
2026 年第 3 四半期には 2,630 名を超える投資家が参加し、最も積極的な投資家は Innovate UK でした。
このレポートには、Emerald のパートナー兼エネルギー部門責任者である Christoph Frei による序文が含まれています。