DealroomとResilience Mediaの新しいレポートによると、ヨーロッパの防衛技術スタートアップへのベンチャーキャピタル投資は、2026年現在までに過去最高となる74億ドルに達し、2025年に調達した26億ドルのほぼ3倍となっている。
Anduril、Helsing、Saronic、Shield AI、Quantum Systems、ICEYE、Castelion の 7 つの 10 億ドル以上のラウンドを含むメガラウンドが、今年の資金調達の 85% 以上を占めています。
ディフェンステックは現在、欧州のベンチャーキャピタルの中で最も急速に成長している主要部門であり、欧州のVC投資の11.1%を占め、EU27カ国では15%に上昇している。一方、NATO同盟諸国の防衛技術スタートアップ企業は2026年にVC資金で271億ドルを調達しており、これはすでに2025年全体の1.9倍となっている。
急速に拡大する投資家ベース
ディールルームはこれまでに、2026年に少なくとも1つの欧州防衛協定に参加する投資家310社を特定しており、通期の投資家の合計は620社に達し、2020年の99社の6倍以上となり、2025年の387社からさらに増加すると予測している。
専門防衛基金は、相次ぐ専用基金の立ち上げを受けて、2025年の欧州防衛ラウンドの34%に参加し、前年のシェアのほぼ2倍となった。プライベート・エクイティ、プロジェクト・ファイナンス、負債、助成金は、2025 年に NATO と同盟国防企業にさらに 24 億ドルを貢献しました。
ヨーロッパで最も積極的な防衛投資家10社は、2024年以来52回のラウンド参加を記録しており、NATOイノベーション基金が9回、プロジェクトAが8回を筆頭にしている。
記録的な投資
ドイツはヘルシング、クアンタム・システムズ、スタークが主導し、欧州の防衛技術資金調達をリードしている。ドイツの新興企業は2026年に35億ドル、2020年以降は59億ドルを調達しており、ミュンヘンは依然として欧州有数の防衛技術拠点である。特にミュンヘンは欧州の防衛資本の異常な集中地となっている。
同市が拠点とする欧州のVC支援の防衛スタートアップ企業は4.1%に過ぎないが、2026年には企業価値の合計の39%、欧州防衛VCの資金調達額の40%を占めることになる。
Helsing と Quantum Systems だけでも、合計で 257 億ドルと評価されます。
しかし、この成長は少数のヘッドラインラウンドに限定されません。メガラウンドは今年の欧州の国防資金の85%以上を占めているが、1500万ドルから1億ドルの「ブレイクアウト」段階の資金はすでに2025年と比べて2倍となり、記録的な水準に達している。
一方、初期段階の投資は昨年の記録とほぼ同じ水準で終了すると予想されている。欧州の防衛技術資金は、より広範なNATOおよび同盟市場よりも相対的に急速に増加しており、NATOおよび同盟国全体ではほぼ2倍であるのに対し、2025年の総額は3倍近くに達している。
NATO同盟諸国の防衛スタートアップ企業は、2026年にVC資金で271億ドルを調達しており、これはすでに2025年全体の1.9倍となっている。
米国資本の役割が増大
現在、米国の投資家が欧州の防衛技術資金に占める割合は47%で、2020年の12%から増加している。2025年から2026年にかけて欧州の防衛技術に対して最も積極的な米国の投資家は、Axon、Accel、Founders Fund、Y combinator、General Catalyst、Lightspeedだった。
自律型システムが最大のシェアを獲得
資本の多くは自律システムに流れ込んでいます。欧州のドローン新興企業は今年、40回のラウンドで47億ドルを調達したが、反ドローン企業は12億ドル、海上自律システム企業は7億9,600万ドルを集めており、後者の両方のカテゴリーで、これまでのすべての年を合わせた額を上回っている。
ヨーロッパの強みとその能力のギャップ
このような成長にもかかわらず、能力のギャップは依然として残っています。欧州は量子、フォトニクス、宇宙、ドローンの分野では強いが、AIチップとプロセッサー、打ち上げロケット、ヒューマノイド、通信衛星などのレジリエントな主権システムの構築に不可欠な技術では世界のリーダーに後れを取っている。
ヨーロッパには現在、ベンチャーキャピタルが支援する量子スタートアップ企業が160社以上あり、2025年には16億ドル以上が集まっている。
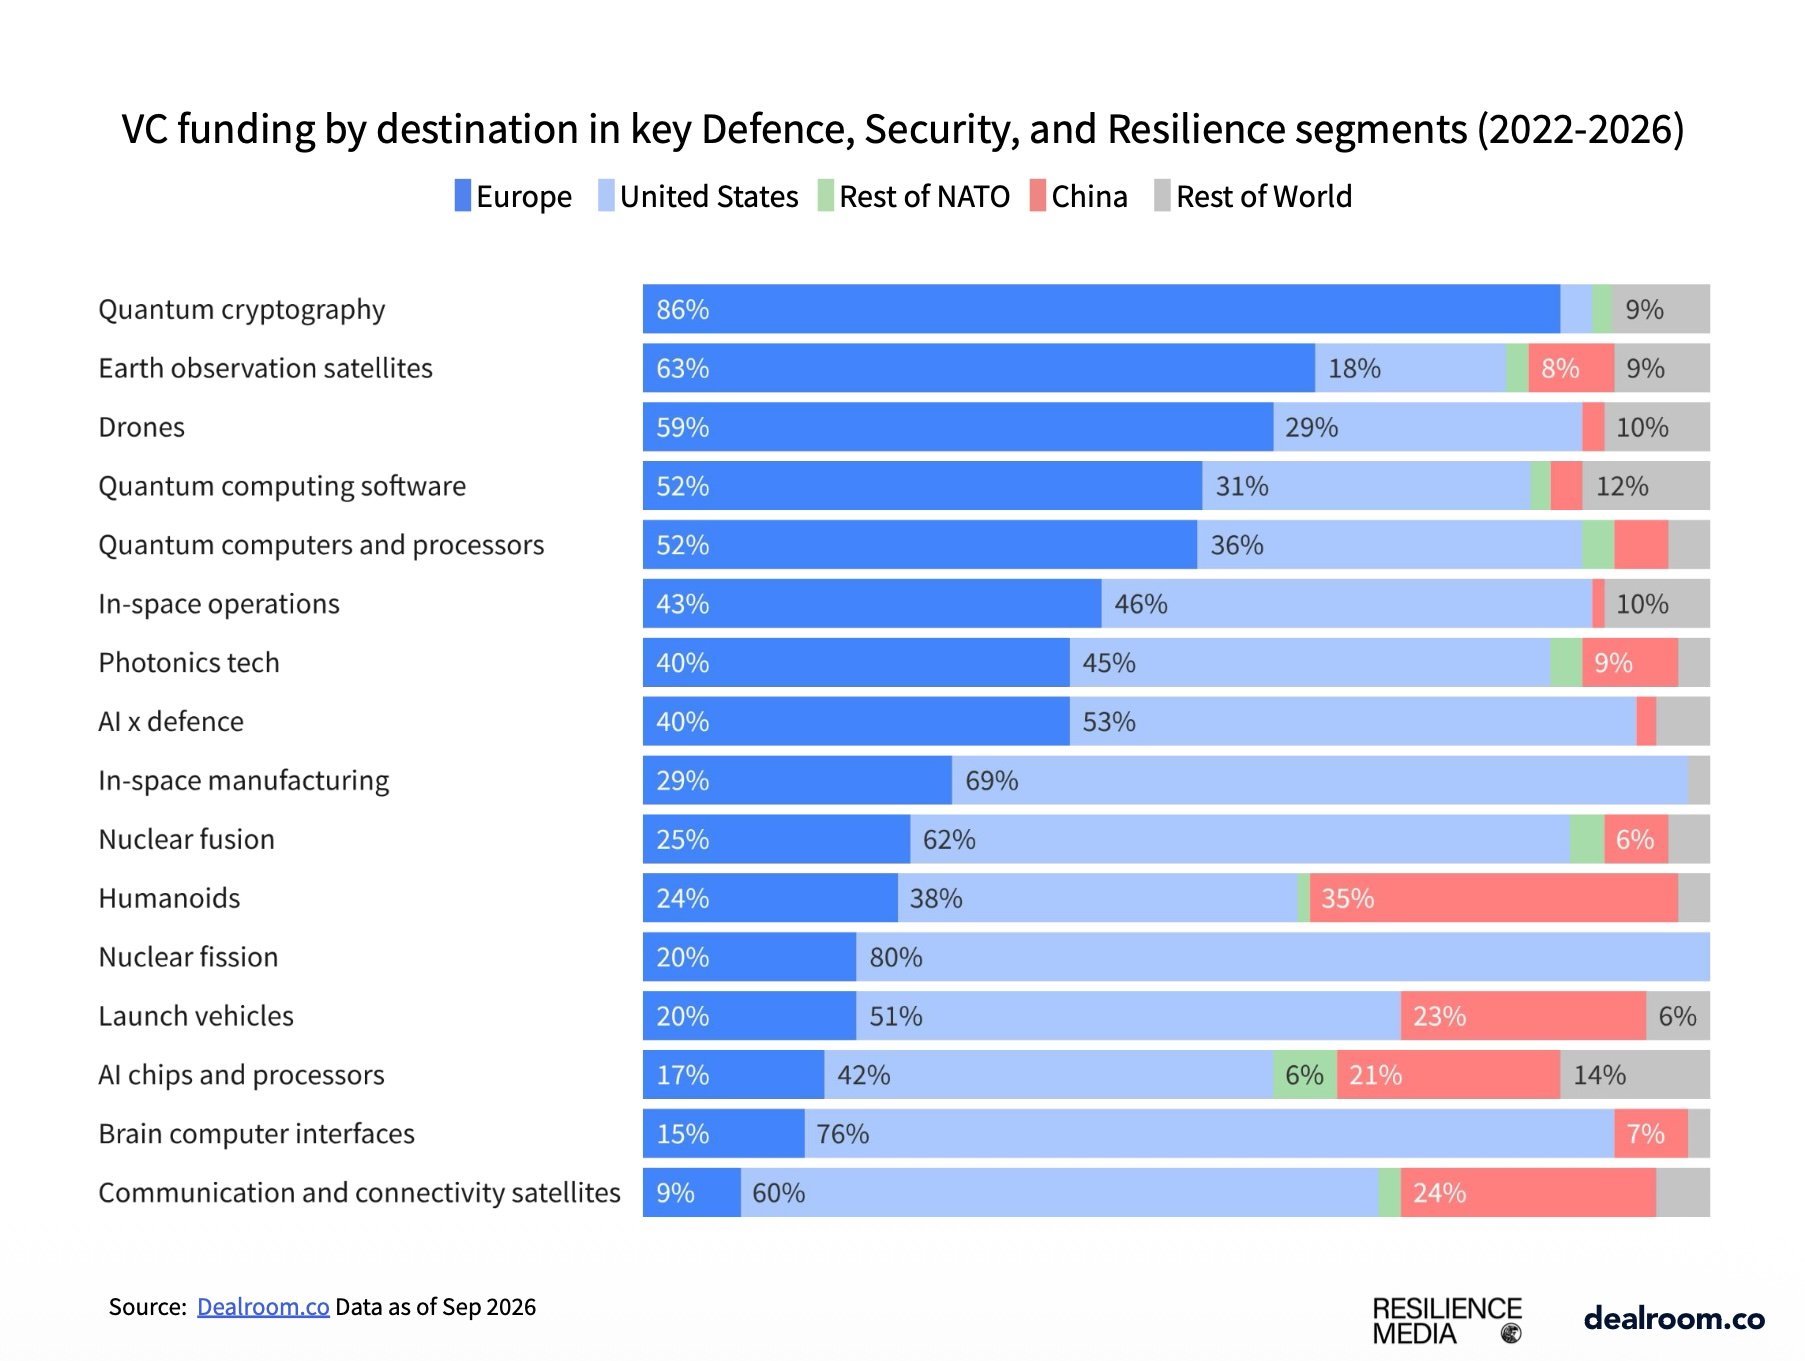
そのため、画像にムラが生じます。ヨーロッパは、量子暗号、地球観測衛星、ドローン、および2つの量子コンピューティング分野で世界のVC資金の半分以上を集めており、フォトニクスと宇宙運用では米国に近い。しかし、通信衛星、AIチップとプロセッサ、打ち上げロケット、ブレイン・コンピュータ・インターフェースなどの分野では依然として世界のリーダーに大きく遅れをとっている。
離脱活動が加速
NATO と同盟国全体で、防衛技術の離脱活動は、2021 年から 2024 年までの年間平均約 8 件から、2026 年には 28 件に増加すると予測されています。
2025 年の退出額は過去最高となる 554 億ドルに達しましたが、依然として米国に集中しています。ヨーロッパのベンチャーキャピタルが支援する防衛関連スタートアップ企業の価値は現在、合わせて440億ドルと、1年前の約2倍となっている。
2020 年以降に設立された企業がその価値の 77% を占めています。
人材パイプライン
ヨーロッパの防衛技術創設者の 17 パーセントは軍または国防省での経験があり、最も多いのは英国、ドイツ、フランスです。経営幹部の 14.7% にも同様のことが当てはまります。
スペシャリスト投資家の間では軍事経験がさらに多く、防衛に特化したファンドでは投資家の26%が軍や国防省出身であるのに対し、ゼネラリストファンドでは12%となっている。
投資から導入まで
Resilience Media社の共同創設者兼発行者であるレスリー・ヒッチコック氏は次のように述べています。
「国家安全保障、国防、技術革新は今や切り離せないものとなっている。NATO同盟諸国全体で、集団安全保障と回復力を支えるインフラを強化することが急務となっている。欧州にとって技術主権とは、共通の脅威に直面して共に構築することを意味するに違いない。」
これは、防衛、サイバーセキュリティ、エネルギー、その他の重要なインフラを変革しながら、平和と民主主義を守る企業を構築するという戦略的緊急課題であると同時に、大きな経済的チャンスでもあります。」
Exein の共同創設者兼 CEO であるジャンニ・クオッツォ氏は次のように述べています。
「防衛はますますソフトウェア定義型、自律型、接続型になってきており、これにより根本的に異なるサイバーセキュリティの課題が生じています。
より重要なシステムは AI を使用して意思決定を行い、物理世界で動作するため、セキュリティはマシンの速度で動作する必要があります。つまり、機械が実際にどのように動作するかについて訓練された自律防御が、ヨーロッパが所有および管理するテクノロジーに基づいて実行されることを意味します。それが戦略的自律性の基礎です。」
レイクスターの創設者兼会長であるクラウス・ホメルス氏は次のように述べています。
「欧州の軍事指導者らは、欧州で重要な防衛能力を構築し維持したいのであれば、欧州主権による資金も必要であると明言している。
これらのテクノロジーに対する需要は存在しており、資本もこれに追従しなければなりません。この記録的な投資は、欧州が防衛技術を一時的な投資傾向ではなく、戦略的必要性として認識し始めていることを示している。」